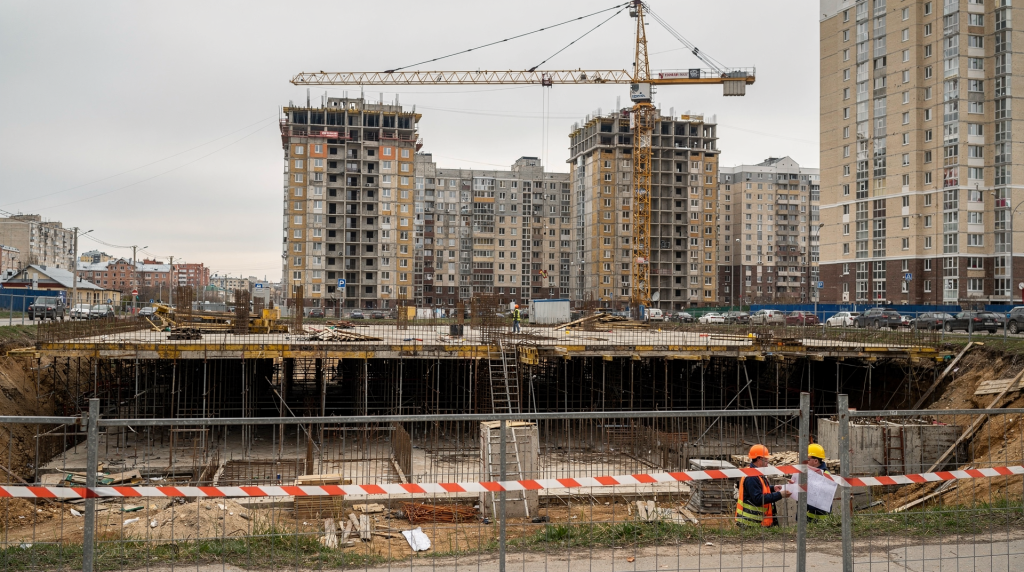
Покупка квартиры на стадии котлована — это не просто низкая цена и широкий выбор. Это сделка с отложенным результатом, где каждая деталь имеет значение. Внешне всё выглядит привлекательно: квадратный метр дешевле, планировок больше, а перспектива роста стоимости кажется почти гарантированной. Но ипотека на раннем этапе строительства устроена сложнее, чем стандартный кредит на готовое жильё. Здесь важно понимать юридическую схему, реальную финансовую нагрузку и риски, которые не всегда очевидны из рекламных буклетов.
Что такое ипотека на стадии котлована
Ипотека на стадии котлована — это кредит на покупку квартиры в доме, который ещё строится. Формально вы приобретаете не готовый объект, а право требования по договору долевого участия (ДДУ). Деньги банка и ваш первоначальный взнос после регистрации сделки попадают на специальный эскроу-счёт, где они заморожены до ввода дома в эксплуатацию. Застройщик не получает эти средства напрямую — он строит за счёт проектного финансирования, которое предоставляет банк, и только после передачи ключей дольщику деньги со счёта переходят девелоперу.
Простыми словами: вы берёте ипотеку сейчас, но сам объект получите позже — когда дом достроят и введут в эксплуатацию. При этом ставки по таким кредитам обычно на 0,5–1,5 процентных пункта выше, чем на готовое жильё, потому что для банка это более рискованная сделка. Субсидированные программы могут сглаживать разницу, но важно смотреть на полную стоимость кредита, а не только на заявленный процент.
Почему такие квартиры покупают
Главная причина — цена. На старте продаж квадратный метр почти всегда дешевле, чем ближе дом подходит к сдаче. Разница может достигать 15–25%. Кроме того, в начале строительства можно выбрать более удачную планировку, этаж, ориентацию окон и редкие лоты: угловые квартиры, варианты с террасой, большей кухней-гостиной, окном в ванной или нишей под гардероб. Для инвестора это возможность зафиксировать стоимость на раннем этапе в расчёте на рост рынка. Но выгода всегда идёт вместе с ожиданием и неопределённостью — дисконт не случаен, он отражает риски, которые вы принимаете на себя.
Как устроена сделка в России
Для новостроек в России ключевая схема — ДДУ и эскроу. Это закреплено Федеральным законом № 214-ФЗ и обязательно для всех проектов, где продажи начаты после 1 июля 2019 года. Понимание этой механики — база для безопасной покупки.
Как проходит покупка
- Вы выбираете квартиру у застройщика, проект которого аккредитован банком-кредитором.
- Банк одобряет ипотеку, оценивая вашу платёжеспособность и сам объект (проверяется застройщик, разрешительная документация).
- Подписывается договор долевого участия, где детально прописаны характеристики квартиры, срок передачи и ответственность сторон.
- После государственной регистрации ДДУ в Росреестре ипотечные деньги и ваш первоначальный взнос зачисляются на эскроу-счёт, открытый в уполномоченном банке (обычно в том же, который кредитует проект).
- Застройщик строит дом за счёт проектного финансирования, не имея доступа к деньгам дольщиков.
- После ввода дома в эксплуатацию и подписания акта приёма-передачи квартиры деньги с эскроу переходят застройщику, а вы становитесь собственником.
Что это меняет для покупателя
Раньше покупатель сильнее рисковал тем, что деньги могли уйти в стройку, а сам объект — не достроиться. Сейчас эскроу снижает этот риск: если застройщик обанкротится, средства возвращаются дольщику (в пределах страхового лимита АСВ — до 10 млн рублей). Но это не отменяет всех проблем. Деньги защищены лучше, зато остаются:
- риск срыва сроков — задержка ввода на 6–18 месяцев встречается чаще, чем хотелось бы;
- риск изменения проекта — застройщик может скорректировать этажность, материалы отделки, благоустройство, если это допускается проектной декларацией;
- риск затянувшейся приёмки — после формального ввода могут выявиться дефекты, требующие времени на устранение;
- риск финансовой нагрузки на весь период строительства — ипотечные платежи идут параллельно с арендой или содержанием текущего жилья;
- риск получить не ту квартиру, которую обещали в рекламе — реальная площадь, вид из окна или качество отделки могут отличаться от рендеров.
Кроме того, при банкротстве застройщика возврат денег не мгновенен — процедура может занять несколько месяцев, и за это время вы потеряете возможность купить аналогичный объект по старой цене.
Основные особенности ипотеки на котловане
1. Долгий горизонт ожидания
Между подписанием ДДУ и ключами нередко проходит 2–4 года, а для масштабных проектов — и больше. Средний цикл строительства монолитного дома — 2,5–3 года, панельного — 1,5–2 года, но бюрократические процедуры (получение ЗОС, ввод в эксплуатацию) могут добавить ещё 3–6 месяцев. Это особенно важно, если квартира покупается не для собственного проживания, а как замена текущему жилью. Нужно заранее понимать, где жить всё это время, и учитывать возможные переносы.
2. Платить приходится уже сейчас
Даже если квартира ещё не построена, ипотечный платёж начинается почти сразу после сделки. Некоторые банки предлагают отсрочку по уплате основного долга на период строительства, но проценты в это время начисляются, и общая переплата растёт. Если вы арендуете жильё, возникает двойная нагрузка: аренда плюс ипотека. При ежемесячной аренде в 40–50 тысяч рублей и ипотечном платеже в 35–40 тысяч совокупные расходы могут достигать 80–90 тысяч, что требует серьёзного запаса прочности бюджета.
3. Объект ещё нельзя оценить глазами
На этапе котлована трудно проверить реальный вид из окон, расстояние до соседних корпусов, качество отделки, уровень шума, состояние подъездов и двора, фактическую транспортную нагрузку района. Даже шоу-рум или демонстрационная квартира не гарантируют точного соответствия — материалы и планировки могут быть изменены в процессе строительства. Вы покупаете проект и репутацию девелопера, а не готовую квартиру. Поэтому критически важно изучить проектную декларацию, где зафиксированы основные параметры, и сравнить её с рекламными материалами.
4. Банк и застройщик связаны через проект
На первичном рынке важен не только ваш банк-кредитор, но и банк, который финансирует строительство. У разных застройщиков условия по проектному финансированию отличаются, и это влияет на устойчивость стройки. Если у девелопера возникают финансовые трудности, банк-кредитор проекта может инициировать смену подрядчика, заморозку или даже банкротство, что напрямую скажется на сроках. Поэтому перед покупкой стоит узнать, какой банк кредитует стройку и насколько прозрачна его позиция.
Главные риски ипотеки на стадии котлована
Ниже — риски, которые чаще всего недооценивают покупатели. Они сгруппированы так, чтобы было понятно, с чем можно столкнуться на практике и как минимизировать последствия.
| Риск | Что это значит на практике | Как снизить |
|---|---|---|
| Задержка сдачи | Реальный ввод может отстать от заявленного на 6–18 месяцев, а иногда и больше. Это влечёт продление аренды, дополнительные проценты по ипотеке и перенос личных планов. | Проверять историю сдач девелопера за последние 3–5 лет: сколько объектов сдано вовремя, какие были задержки. Мониторить динамику стройки по фотоотчётам и данным ЕИСЖС. |
| Изменение проекта | Могут поменяться этажность, материалы отделки, благоустройство, планировки. Застройщик вправе вносить корректировки, если это предусмотрено проектной декларацией и не ухудшает условия существенно. | Изучать проектную декларацию и ДДУ на предмет допустимых изменений. Сравнивать рекламные буклеты с официальными документами, обращать внимание на формулировки «в соответствии с проектной документацией». |
| Двойная финансовая нагрузка | Ипотека идёт параллельно с арендой или содержанием другого жилья. При задержке сдачи эта нагрузка растягивается на неопределённый срок. | Считать платёж с запасом, а не «впритык». Закладывать в бюджет минимум 6–12 месяцев дополнительных расходов. Рассмотреть варианты с отсрочкой платежа по основному долгу, но оценивать рост переплаты. |
| Проблемы с качеством | После сдачи появляются дефекты отделки и конструкции: трещины, неровности, неработающие коммуникации. Устранение может затянуться, если застройщик не идёт навстречу. | Закладывать время и деньги на приёмку с техническим специалистом. Внимательно читать условия гарантийного срока в ДДУ (обычно 5 лет на конструктив, 3 года на отделку). |
| Финансовые сложности застройщика | Стройка может замедлиться или потребовать дополнительного контроля. Банк-кредитор может ужесточить условия, что повлияет на темпы. | Проверять проектное финансирование: какой банк, на каких условиях. Изучать судебную историю застройщика (картотека арбитражных дел), наличие исков о банкротстве. |
| Рост ставок и расходов | Допрасходы могут увеличиться ещё до получения ключей. Если ставка по ипотеке не зафиксирована на весь срок, возможен рост платежа. Также дорожают стройматериалы для будущего ремонта. | Оценивать полную стоимость владения, а не только ежемесячный платёж. По возможности фиксировать ставку на максимальный период. Закладывать инфляцию на ремонт и мебель. |
Самый частый риск — не банкротство, а задержка
Сегодня благодаря эскроу и проектному финансированию сценарий с «пропавшими деньгами дольщика» стал значительно менее вероятным. Но это не значит, что проблем нет. По данным ЕИСЖС, около 60% проектов сдаются с задержкой от 3 до 12 месяцев, и это считается почти нормой. На практике покупатель чаще сталкивается не с потерей средств, а с переносом сроков.
Что это означает:
- продлевается аренда — каждый лишний месяц ожидания стоит денег;
- дольше приходится платить ипотеку без возможности переехать;
- откладывается ремонт, а его стоимость со временем растёт;
- меняются семейные планы (рождение ребёнка, смена работы);
- снижается доходность, если квартира покупалась под инвестицию — за время простоя рынок может измениться.
Формально за просрочку предусмотрена неустойка (обычно 1/300 ставки рефинансирования ЦБ от цены ДДУ за каждый день), но её размер редко покрывает реальные убытки, а взыскание через суд занимает месяцы. Именно поэтому при выборе квартиры на котловане срок сдачи нужно оценивать не по рекламе, а по репутации застройщика и реальной динамике строительства.
Когда покупка на котловане может быть разумной
Такой вариант подходит не всем, но в ряде случаев он действительно оправдан. Главное — трезво оценивать свои возможности и горизонт планирования.
Подходит, если:
- у вас есть запас по бюджету минимум на 6–12 месяцев (сверх первоначального взноса и регулярных платежей);
- вы не зависите критически от конкретной даты переезда;
- выбранный застройщик уже сдавал проекты без серьёзных срывов (допустимы задержки до полугода, но не системные);
- район и проект понятны — вы изучили градостроительную документацию, а не только рендеры;
- вы хотите сэкономить на входе в проект и готовы ждать, осознавая все риски;
- у вас есть альтернативное жильё на период строительства (собственное или доступная аренда).
Не подходит, если:
- квартира нужна срочно (в течение ближайших 6–12 месяцев);
- вы планируете жить в ней сразу после покупки;
- бюджет рассчитан впритык, без резерва на непредвиденные расходы;
- аренда и ипотека одновременно уже создают тяжёлую нагрузку;
- застройщик новый, с минимальной историей или отрицательной репутацией;
- проект выглядит сырым, а документов мало (нет проектной декларации, разрешения на строительство);
- вы рассчитываете на быструю перепродажу по переуступке с прибылью — рынок может быть неликвиден.
Как проверить застройщика перед ипотекой
Перед сделкой важно смотреть не на обещания отдела продаж, а на открытые данные. Благо, сегодня они доступны каждому.
Что проверить
- сроки сдачи предыдущих объектов — сколько домов введено, были ли переносы и насколько они системные;
- судебные споры с дольщиками, подрядчиками и банками — картотека арбитражных судов (kad.arbitr.ru) покажет реальную картину;
- проектную декларацию — она должна быть опубликована на сайте застройщика и в ЕИСЖС (наш.дом.рф);
- разрешение на строительство — проверьте срок действия, адрес и соответствие проекту;
- сведения в ЕИСЖС — там видны стадия строительства, количество зарегистрированных ДДУ, история переносов;
- наличие аккредитации у крупных банков — если объект аккредитован несколькими банками из топ-10, это косвенный плюс;
- условия ДДУ без устных обещаний — читайте договор, особенно разделы о сроках, изменениях и ответственности.
На что смотреть особенно внимательно
- сколько домов застройщик реально сдал, а не анонсировал;
- были ли долгострои — даже один проблемный объект в портфеле должен насторожить;
- соответствует ли темп работ заявленному графику — можно сравнивать фотоотчёты с разных месяцев;
- не менялись ли проектные решения по ходу строительства в предыдущих проектах;
- есть ли обременения земельного участка (сервитуты, аресты) — это видно в выписке из ЕГРН;
- финансовая устойчивость — если застройщик публикует отчётность, оцените соотношение собственных и заёмных средств.
Как считать выгоду: не только цена за метр
Многие сравнивают только стоимость квартиры на старте и в готовом доме. Это ошибка. Правильнее считать полную экономику покупки за весь период до момента заселения. Допустим, квартира на котловане стоит 8 млн рублей, а готовая — 10 млн. Разница 2 млн кажется существенной. Но за 3 года ожидания аренда по 40 тыс./мес. «съест» 1,44 млн, проценты по ипотеке за этот же период (если нет отсрочки) — ещё около 0,5 млн, а ремонт и мебель могут подорожать на 10–15%. В итоге реальная экономия может оказаться близкой к нулю или даже отрицательной.
В расчёт нужно включить:
- первоначальный взнос;
- ежемесячный ипотечный платёж (с учётом возможного роста ставки, если она не фиксирована);
- аренду на время ожидания (умножьте на реалистичный срок с учётом вероятной задержки);
- ремонт после получения квартиры (заложите текущие цены плюс инфляцию);
- коммунальные платежи после ввода дома (они начнутся с момента передачи квартиры, даже если вы ещё не живёте);
- возможные расходы на мебель и технику;
- запас на непредвиденные задержки (хотя бы 3–6 месяцев дополнительных расходов).
Если квартира на котловане дешевле на 10–20%, это ещё не гарантирует выгоду. Иногда эта разница полностью перекрывается сопутствующими затратами.
Пошагово: как покупать квартиру на котловане в ипотеку
Шаг 1. Определите допустимую нагрузку
Посчитайте, какую сумму вы реально можете платить без риска. Лучше, если ипотечный платёж не превышает 30–35% от совокупного дохода семьи, и у вас остаётся резерв на случай временного снижения заработка. Учтите, что после ввода дома добавится налог на имущество и коммунальные платежи.
Шаг 2. Проверьте застройщика
Сравните не рекламу, а документы, историю сдачи и репутацию в реальных проектах. Используйте ЕИСЖС, картотеку арбитражных судов, данные Росреестра. Обратите внимание на аккредитацию объекта в нескольких банках — это говорит о том, что кредитные организации провели свой due diligence.
Шаг 3. Изучите локацию
Посмотрите не только на карту, но и на транспортную доступность в часы пик, инфраструктуру, плотность застройки и перспективы соседних очередей. Изучите градостроительный план земельного участка (ГПЗУ) — он покажет, что может появиться по соседству.
Шаг 4. Прочитайте ДДУ
Особенно важны: срок передачи объекта (должен быть конкретной датой или периодом, а не размытой формулировкой); описание квартиры со ссылкой на проектную документацию; ответственность сторон за просрочку; условия изменения проекта; порядок устранения недостатков и гарантийные сроки. Если какой-то пункт кажется двусмысленным, попросите разъяснений в письменном виде.
Шаг 5. Оцените банк и условия ипотеки
Сравните не только ставку, но и размер первоначального взноса, требования к страховке (жизни, титула, объекта), условия досрочного погашения, комиссии, возможность изменения ставки после ввода дома. Уточните, фиксируется ли ставка на весь срок или может пересматриваться. Некоторые банки предлагают специальные программы для новостроек с субсидированием от застройщика, но внимательно считайте итоговую переплату.
Шаг 6. Подготовьте финансовую подушку
На стройке почти всегда возникают дополнительные траты: увеличение площади (доплата), непредвиденные расходы на приёмку, временное хранение вещей. Подушка безопасности должна покрывать минимум 6 месяцев ипотечных платежей и аренды, чтобы не сорваться в просрочку из-за одного форс-мажора.
Типовые ошибки покупателей
- Ориентироваться только на низкую цену, игнорируя репутацию застройщика и реальные сроки.
- Покупать квартиру в проекте, не изучив историю сдач предыдущих объектов.
- Рассчитывать, что дом сдадут «вовремя, как обещали менеджеры» — устные заверения не имеют юридической силы.
- Брать ипотеку без запаса на аренду и ремонт, надеясь на идеальный сценарий.
- Не читать ДДУ, полагаясь на презентацию и буклеты.
- Покупать лот с красивой визуализацией, не проверив реальную плотность застройки и соответствие проектной декларации.
- Игнорировать риск изменения планировок и отделки — в договоре часто есть оговорки.
- Не проверять земельный участок на обременения и категорию земли.
- Ориентироваться на субсидированную ставку, не понимая, что после ввода дома она может вырасти до стандартной.
- Покупать под переуступку без анализа ликвидности и ограничений банка.
На что обратить внимание в договоре
В ДДУ и сопутствующих документах особенно важны формулировки о следующем:
- сроке передачи квартиры — должен быть указан конкретный месяц и год или чёткий период (например, «не позднее 30 июня 2026 года»);
- допустимых отклонениях площади — обычно до 5%, но может быть и 1–2%, и это влияет на окончательную цену;
- возможных изменениях проекта — застройщик может заменить материалы на аналоги, но не ухудшающие качество, и это должно быть прописано;
- составе отделки — если квартира с отделкой, должен быть перечень работ и материалов;
- ответственности за просрочку — размер неустойки и порядок её выплаты;
- порядке подписания акта приёмки — сроки, возможность привлечения независимого эксперта;
- сроках устранения дефектов — гарантийный срок на конструктив (5 лет) и отделку (3 года) должен быть чётко обозначен.
Если пункт звучит расплывчато («в разумные сроки», «по согласованию сторон»), его нужно трактовать осторожно. Чем больше неопределённости в договоре, тем выше риск споров после сдачи.
Кому ипотека на стадии котлована подходит больше всего
Такой формат чаще всего удобен:
- молодым семьям, которые могут подождать 2–3 года и имеют поддержку (собственное жильё или доступная аренда);
- инвесторам с долгим горизонтом, понимающим, что ликвидность на котловане ниже, а выход через переуступку может быть затруднён;
- покупателям, желающим выбрать лучший лот в проекте — редкие планировки, высокие этажи, угловые квартиры;
- тем, кто продаёт старое жильё и не торопится с переездом, имея возможность синхронизировать сделки;
- покупателям, которые готовы тщательно проверять документы и нести ответственность за свой выбор.
Кому лучше рассмотреть готовое жильё
Готовая квартира или дом почти всегда разумнее, если:
- переезд нужен быстро (в течение полугода);
- нет денег на двойную нагрузку — ипотека плюс аренда;
- важна возможность всё проверить глазами: качество отделки, шумоизоляцию, вид из окна;
- вы не хотите ждать 2–4 года и сталкиваться с неопределённостью;
- бюджет ограничен и любая ошибка слишком дорога;
- вы не готовы к судебным спорам в случае задержки или некачественной сдачи.
Чек-лист перед подписанием ипотеки на котлован
- Проверен застройщик и его история сдач (минимум 3 последних проекта).
- Изучена проектная декларация и разрешение на строительство (срок действия, соответствие адреса).
- Понятны реальные сроки передачи квартиры с учётом возможных задержек.
- Посчитан общий бюджет с учётом аренды, ремонта, мебели и резерва на 6–12 месяцев.
- Изучен ДДУ без спешки: все пункты понятны, нет двусмысленных формулировок.
- Понятны условия эскроу и проектного финансирования (какой банк кредитует стройку).
- Есть финансовый резерв на задержку (минимум 6 месяцев платежей).
- Выбрана стратегия на случай переноса сроков: где жить, как платить.
- Проверены обременения земельного участка и судебная история застройщика.
- Оценены условия переуступки, если планируется продажа до сдачи.
Вывод
Ипотека на стадии котлована — это инструмент для тех, кто готов обменять ожидание на более низкую цену входа и широкий выбор квартир. Но выгода здесь работает только тогда, когда покупатель понимает схему сделки, проверяет застройщика, читает документы и заранее считает не только ипотечный платёж, но и все сопутствующие расходы. Эскроу-счета защищают деньги, но не страхуют от переносов, строительных дефектов и финансовой нагрузки на годы вперёд. Если подойти к покупке внимательно, котлован может стать удачным стартом. Если смотреть только на скидку и красивый рендер, риски быстро перекроют экономию.
FAQ
Можно ли безопасно покупать квартиру на котловане в ипотеку?
Да, если сделка идёт через ДДУ и эскроу, а застройщик проверен по документам, срокам и судебной истории. Безопасность денег гарантирована механизмом эскроу, но безопасность сроков и качества — нет. Поэтому проверка девелопера и внимательное чтение договора обязательны.
В чём главный риск такой покупки?
Самый частый риск — задержка сроков и рост общей финансовой нагрузки, а не потеря денег на счёте. Перенос ввода даже на полгода может обернуться сотнями тысяч рублей дополнительных расходов на аренду и проценты.
Почему квартира на котловане дешевле?
Потому что покупатель берёт на себя ожидание и часть неопределённости по проекту и срокам. Цена отражает дисконт за риск незавершённого строительства и отсутствие возможности немедленного пользования.
Что важнее: ставка по ипотеке или надёжность застройщика?
Если речь о котловане, надёжность застройщика обычно важнее. Низкая ставка не компенсирует серьёзные проблемы со стройкой, которые могут привести к задержкам и дополнительным затратам. Лучше выбрать проверенного девелопера с чуть более высокой ставкой, чем рискованный проект с минимальным процентом.
Можно ли потом продать такую квартиру до сдачи дома?
Да, по договору уступки прав требования (переуступка), но условия зависят от схемы сделки, банка и стадии строительства. Обычно требуется согласие застройщика и банка-кредитора. Покупателю по переуступке сложнее получить ипотеку, поэтому ликвидность такого лота ниже, чем готовой квартиры. Перед переуступкой нужно отдельно проверять документы и ограничения.