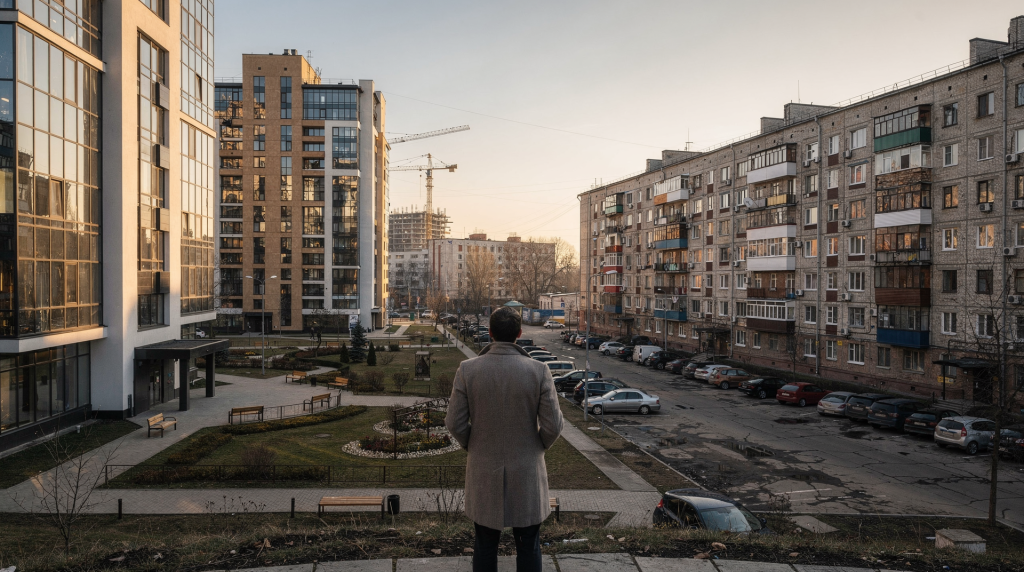
Когда инвестор оценивает квартиру, цена за квадратный метр — лишь вершина айсберга. Настоящую картину дают пять параметров: срок выхода в деньги, юридическая прозрачность, ликвидность, расходы на владение и реалистичный потенциал роста. В российских условиях новостройка и вторичка решают принципиально разные задачи. Первая — это ставка на удорожание актива за время строительства, вторая — быстрый запуск арендного потока и минимум неопределенности по самому объекту. Выбор между ними не сводится к «что дешевле», а требует понимания, какой именно риск вы готовы нести и в каком горизонте планируете возврат капитала.
Что именно сравниваем
Для инвестора квартира — не место для жизни, а финансовый инструмент. Поэтому сравнивать новостройку и вторичный рынок нужно через призму пяти ключевых критериев:
- стартовая цена входа и ее обоснованность;
- срок до момента, когда актив начнет приносить деньги;
- юридические и строительные риски, включая зависимость от третьих лиц;
- полные затраты на ремонт, налоги, коммунальные платежи и содержание;
- ликвидность при перепродаже и реальный спрос на аренду в локации.
На практике сильные стороны у этих сегментов разные. Новостройка чаще выигрывает за счет потенциала роста цены, современных планировок и состояния дома, а вторичка — за счет предсказуемости, скорости сделки и возможности сразу получать арендный доход. Но за каждым плюсом стоит свой набор ограничений, которые важно видеть заранее.
Новостройка: где инвестор может заработать
Основная идея инвестиций в первичный рынок — войти в проект на старте или в начале строительства и зафиксировать цену раньше, чем это сделает массовый покупатель. В России с 2019 года эта схема работает через механизм проектного финансирования и эскроу-счета: деньги дольщика не уходят застройщику напрямую, а хранятся на специальном счете в уполномоченном банке до ввода дома в эксплуатацию. Это принципиально изменило профиль риска для инвестора.
Плюсы новостройки для инвестора
- Риск потери средств при незавершении проекта снижен кратно: если застройщик не справляется, деньги с эскроу возвращаются по регламентированной процедуре, а не через длительные судебные разбирательства с непонятным исходом.
- При грамотном выборе локации и дефиците предложения цена актива может вырасти на 15–25% к моменту ввода дома — особенно если район активно застраивается, но качественных проектов мало.
- Современные планировки, инженерия, дворы без машин, новые коммуникации — все это повышает ликвидность объекта и расширяет круг потенциальных арендаторов и покупателей.
- После ввода дома продать квартиру часто проще, чем вторичку в старом фонде, если проект расположен в районе с устойчивым спросом.
Минусы новостройки
- Доход откладывается во времени: деньги заморожены на этапе строительства, и инвестор не получает арендных платежей до ввода дома и завершения отделки.
- До передачи ключей квартира не генерирует денежный поток, что критично для стратегий, ориентированных на текущий доход.
- Сохраняется риск затяжки сроков сдачи, изменения окружения, переноса благоустройства и социальной инфраструктуры — и это напрямую влияет на срок окупаемости.
- Цена первички нередко уже включает премию за будущие преимущества, поэтому перепродажа сразу после ввода не всегда дает быстрый прирост — рынок может быть насыщен аналогичными предложениями от других инвесторов.
- Проектное финансирование повышает себестоимость строительства, а это давит на цену квадратного метра и сжимает маржу инвестора при выходе из актива.
Важный нюанс
После перехода отрасли на эскроу и банковское финансирование новостройки стали значительно безопаснее для покупателя, но это не гарантирует инвестиционную доходность. Безопасность сделки и доходность — разные категории. Можно купить абсолютно надежно с точки зрения сохранности средств, но при этом не заработать: например, если переплатили за «картинку» на старте, а реальный спрос в локации оказался ниже ожиданий. Именно поэтому анализ проектной декларации, темпов строительства и репутации застройщика — обязательная часть due diligence, а не формальность.
Вторичный рынок: когда он полезнее
Вторичка — это квартиры в уже построенных и эксплуатируемых домах. Для инвестора ее главное преимущество — скорость. Объект можно купить и практически сразу сдавать в аренду или выставлять на перепродажу. Кроме того, юридическая история квартиры уже сформирована, а значит, можно оценить дом, соседей, состояние подъезда, уровень шума, парковку и реальный спрос в локации — не по обещаниям, а по факту.
Плюсы вторички
- Быстрый выход в аренду: доход может начаться сразу после регистрации сделки и косметического ремонта, а при покупке объекта с отделкой — буквально через несколько недель.
- Понятная среда: вы видите дом, двор, транспортную доступность, контингент жильцов, фактическую инфраструктуру — школы, поликлиники, магазины.
- Минимум строительной неопределенности: дом уже стоит, риски незавершения отсутствуют.
- Часто цена входа ниже, чем на первичном рынке в том же районе, особенно если сравнивать с новостройками на стадии котлована, где застройщик закладывает маркетинговую наценку за «перспективу».
Минусы вторички
- Риск скрытых юридических проблем: обременения, прописанные лица, наследственные и семейные споры, долги по коммунальным платежам, оспаривание сделок — все это требует глубокой проверки и не всегда выявляется поверхностным анализом.
- Возможны существенные расходы на капитальный и косметический ремонт, замену инженерии, окон, сантехники — и эти затраты сложно точно спрогнозировать до вскрытия отделки.
- Старый фонд может проигрывать новостройкам по планировкам, энергоэффективности и ликвидности — покупатели все чаще отдают предпочтение современным решениям.
- Износ дома сильнее влияет на будущую цену и арендную ставку: через 5–7 лет может потребоваться дополнительный ремонт, а конкуренция с новыми проектами в районе будет давить на стоимость.
Сравнение в одной таблице
| Критерий | Новостройка | Вторичный рынок |
|---|---|---|
| Срок выхода в аренду | После ввода дома и отделки | Почти сразу после покупки |
| Риск недостроя | Ниже благодаря эскроу, но есть риск задержек | Практически отсутствует |
| Юридическая проверка | Проверяется застройщик, проект и ДДУ | Нужно проверять объект, историю собственников, обременения |
| Потенциал роста цены | Выше на ранней стадии при удачной локации | Обычно более умеренный, зависит от района и состояния дома |
| Ремонт | Чаще нужен минимальный или отсутствует | Нередко нужен сразу |
| Ликвидность | Высокая в качественных проектах | Выше у хороших локаций и редких планировок |
| Доходность от аренды | Отложенная | Более быстрая |
| Риски инвестора | Сроки, переплата за «будущее», зависимость от застройщика | Юридические риски и износ объекта |
Главные риски новостройки для инвестора
1. Риск переплаты за ожидание
Новая квартира часто стоит дороже, чем сопоставимая вторичка в той же локации. Разрыв между первичным и вторичным рынком в ряде случаев достигает 20–30%, и это напрямую ухудшает доходность инвестиций. Если рост цен замедлится или рынок насытится предложением, вложения в новостройку могут дать слабый результат или даже убыток на выходе — особенно если инвестор покупал на пике цен с расчетом на дальнейший бурный рост.
2. Риск затяжки сроков
Даже при наличии эскроу-счета дом могут сдать позже запланированного. Для инвестора это означает сдвиг срока продажи или начала аренды. Если объект приобретался с использованием кредитных средств, задержка увеличивает финансовую нагрузку: проценты продолжают начисляться, а денежный поток не запущен. В практике встречаются переносы на 6–12 месяцев, и это нужно закладывать в финансовую модель.
3. Риск нереалистичной доходности
Продавцы и маркетинговые материалы часто показывают доходность «на картинке», но не учитывают:
- проценты по ипотеке за весь период строительства;
- стоимость ремонта и меблировки;
- налоги при продаже и сдаче в аренду;
- простой квартиры между сдачей дома и фактическим заселением;
- комиссию риелтору при продаже;
- затраты на оформление и содержание объекта до момента реализации.
Реальная чистая доходность часто оказывается на 30–40% ниже той, что рисуют в рекламных расчетах.
4. Риск слабой локации
Даже качественный дом не спасает район без транспорта, рабочих мест и спроса на аренду. У новостройки этот риск особенно важен: вокруг может быть стройка на годы вперед, а обещанные школа и поликлиника — появиться с задержкой или не появиться вовсе. Оценивать локацию нужно не по рендерам, а по текущей транспортной доступности, планам развития территории и реальному спросу на аренду в этом районе.
Главные риски вторички для инвестора
1. Юридические хвосты
У вторичного рынка больше поводов для глубокой проверки:
- история перехода прав — не было ли подозрительных сделок за последние 3 года;
- зарегистрированные лица, включая несовершеннолетних и временно выписанных;
- супружеские права — даже если в ЕГРН указан один собственник, квартира может быть совместно нажитым имуществом;
- наследственные дела и потенциальные претенденты;
- долги по коммунальным платежам и капремонту;
- аресты, запреты и обременения, наложенные судебными приставами;
- несогласованные перепланировки, которые могут привести к предписаниям и штрафам.
Поверхностная проверка здесь не работает — нужна выписка из ЕГРН с историей, анализ документов оснований права собственности и, в идеале, консультация юриста с опытом в жилищных спорах.
2. Износ и скрытые расходы
Квартира может выглядеть привлекательно после косметического ремонта, но внутри оставаться проблемной: старая алюминиевая проводка, изношенные стояки, трубы с коррозией, окна с промерзанием, плесень под обоями, изношенный лифт, слабая управляющая компания. Все это выльется в дополнительные расходы в первый же год владения. Технический аудит перед покупкой — не прихоть, а необходимость.
3. Ограниченный рост стоимости
Если дом старый, а район уже сложился и не имеет перспектив реновации, цена растет медленнее инфляции. Инвестор может получать стабильную аренду, но не рассчитывать на сильный прирост капитала. Более того, с появлением новых проектов в локации старая вторичка может начать терять в цене из-за конкуренции с современным жильем.
Когда лучше выбирать новостройку
Новостройка подходит, если у инвестора есть запас по времени и задача — поймать рост цены на этапе строительства или купить качественный ликвидный актив «на вырост». Это стратегия для тех, кто не ждет быстрых денег и готов к временной заморозке капитала.
Подходит, если:
- горизонт инвестиций от 2 до 5 лет;
- есть финансовый резерв на возможную задержку сдачи;
- выбрана сильная локация с понятным спросом и дефицитом предложения;
- застройщик надежен, проект прозрачен, проектная декларация не вызывает вопросов;
- инвестор готов ждать ввода дома и завершения отделки, не рассчитывая на аренду в ближайшие 1–3 года.
Когда лучше выбирать вторичку
Вторичка лучше, если важны скорость и предсказуемый денежный поток. Это выбор инвестора, который хочет видеть объект перед покупкой и быстро запустить арендный доход, не завися от строительных графиков.
Подходит, если:
- нужен быстрый старт аренды — в течение 1–3 месяцев после сделки;
- важна понятная фактическая доходность, которую можно проверить на реальных объявлениях;
- инвестор хочет лично осмотреть объект, дом и район перед покупкой;
- есть опыт или ресурс на глубокую юридическую проверку;
- нужен актив с меньшей строительной неопределенностью и отсутствием риска переноса сроков.
Практический алгоритм выбора для инвестора
Шаг 1. Определите цель
Четко сформулируйте, что вы планируете делать с активом: перепродажа после роста цены, долгосрочная аренда или смешанная стратегия. От этого зависит выбор сегмента и критерии оценки.
Шаг 2. Посчитайте не цену, а полную экономику
Учитывайте все расходы:
- стоимость покупки;
- ипотечные проценты за весь период до выхода в деньги;
- ремонт и меблировку;
- налоги при продаже и сдаче в аренду;
- простой квартиры без арендатора;
- комиссию на входе и выходе.
Только после этого можно сравнивать реальную доходность, а не ту, что указана в рекламных буклетах.
Шаг 3. Сравните срок выхода в деньги
Новостройка: доход позже, но возможен рост на этапе строительства. Вторичка: доход раньше, но потенциал прироста капитала может быть скромнее. Сопоставьте эти сценарии со своими финансовыми целями.
Шаг 4. Проверьте ликвидность района
Смотрите на:
- транспортную доступность — не будущую, а текущую;
- наличие рабочих мест и деловой активности;
- школы, сады, поликлиники;
- торговую инфраструктуру;
- темпы застройки и объем предложения на рынке;
- реальный спрос на аренду — по количеству объявлений и срокам экспозиции.
Шаг 5. Проверьте риски по объекту
Для новостройки:
- проектная декларация — изучите ее внимательно, а не просто откройте;
- стадия строительства и темпы работ;
- репутация девелопера — судебная практика, отзывы дольщиков, задержки по другим проектам;
- схема расчетов — только эскроу, никаких «альтернативных» вариантов;
- реальные сроки сдачи — сравните с типовыми задержками по рынку.
Для вторички:
- выписка из ЕГРН с историей перехода прав;
- состав собственников и зарегистрированных лиц;
- история перехода прав за последние 3–5 лет;
- наличие несогласованных перепланировок;
- долги и обременения;
- техническое состояние дома и инженерных систем.
Типовые ошибки инвестора
- Сравнивать только цену за метр и игнорировать сроки выхода в деньги.
- Брать новостройку ради «скидки на старте», не считая ремонт и ожидание.
- Покупать вторичку без глубокой юридической проверки, полагаясь на заверения продавца.
- Оценивать локацию по обещаниям застройщика, а не по текущему спросу и инфраструктуре.
- Переоценивать арендную ставку и недооценивать простой — в реальности квартира может пустовать 2–3 месяца в году.
- Игнорировать ликвидность при выходе из актива — даже хорошая цена покупки не гарантирует быструю продажу.
Чек-лист перед покупкой
Для новостройки
- Проверен застройщик: финансовая отчетность, судебные дела, репутация.
- Понятен срок сдачи и стадия готовности — не по словам менеджера, а по проектной декларации.
- Изучены проектная декларация и документы по дому.
- Посчитана полная стоимость владения с учетом всех расходов.
- Проверена реальная ликвидность района: спрос, транспорт, инфраструктура.
Для вторички
- Проверена юридическая чистота: ЕГРН, история, обременения.
- Оценены износ и предстоящий ремонт — желательно с техническим специалистом.
- Изучена история дома и подъезда: состояние, управляющая компания, планы капремонта.
- Проверены обременения и зарегистрированные лица.
- Сравнена цена с аналогами в районе — не по одному объявлению, а по выборке.
Что выгоднее в 2026 году: общий вывод
Универсального ответа нет. Новостройка чаще подходит инвестору, который готов ждать и хочет заработать на росте стоимости качественного проекта в сильной локации. Вторичный рынок лучше для тех, кому важны скорость, понятная аренда и меньшая неопределенность по объекту.
Если смотреть трезво, то в России новостройка стала безопаснее благодаря эскроу и проектному финансированию, но это не отменило инвестиционных рисков: сроков, цены входа и зависимости от рынка. Вторичка, в свою очередь, дает больше контроля над объектом, но требует серьезной юридической и технической проверки. Побеждает не тот, кто выбрал «правильный» сегмент, а тот, кто правильно оценил свои цели, сроки и готовность к рискам.
FAQ
Что безопаснее для инвестора — новостройка или вторичка?
С точки зрения сделки новостройка стала безопаснее из-за эскроу, но у нее есть риск сроков и переплаты. Вторичка безопаснее по срокам, но рискованнее юридически — здесь нужна глубокая проверка истории объекта.
Где выше доходность от аренды?
Обычно вторичка дает более быстрый старт аренды, а новостройка — доход позже, но иногда с более сильным ростом капитала на этапе строительства. Сравнивать нужно не абстрактную доходность, а полную экономику с учетом всех расходов и сроков.
Можно ли инвестировать в новостройку без риска?
Нет. Эскроу снижает риск потери денег при проблемах застройщика, но не устраняет риск задержки, неликвидной локации и слабой доходности. Безопасность средств и доходность — разные вещи.
Когда вторичка лучше новостройки?
Когда нужен быстрый арендный поток, понятный объект и меньше ожидания. Особенно если квартира находится в хорошем районе с устойчивым спросом и не требует капитального ремонта.
Что важнее при выборе: цена или локация?
Для инвестора локация почти всегда важнее. Дешевый объект в слабом месте часто проигрывает более дорогому, но ликвидному активу. Локация определяет и скорость продажи, и арендный спрос, и потенциал роста.
Вывод
Инвестиции в новостройку и вторичку — это не выбор между «хорошим» и «плохим», а выбор между разными стратегиями. Новостройка подходит для ставки на рост и обновление фонда, вторичка — для быстрого денежного потока и более предсказуемого входа. Побеждает не тот, кто купил «самое дешевое», а тот, кто правильно оценил срок, риски и ликвидность объекта. Именно эти три параметра, а не эмоции и рекламные обещания, должны лежать в основе любого инвестиционного решения на рынке недвижимости.